L'Économiste du Fret
Mise à jour hebdomadaire du marché
The Freight Economist est de retour—désormais hebdomadaire—avec les analyses de marché basées sur les données dont votre entreprise a besoin pour rester compétitive. Lisez la suite pour un aperçu de l'évolution des tarifs de fret et des perspectives de marché à venir.
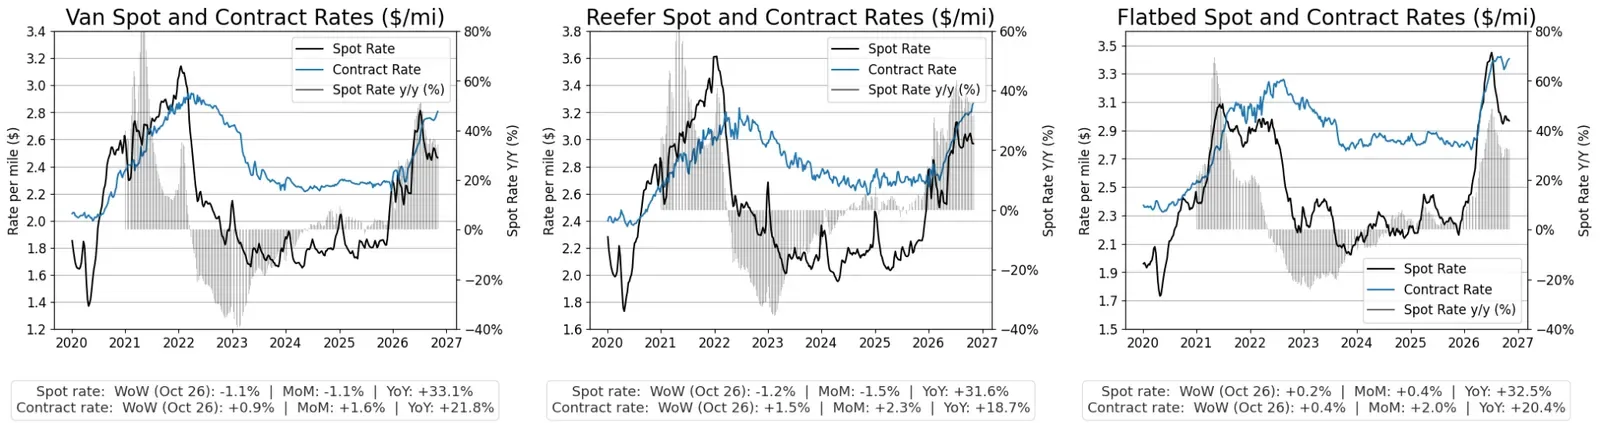
Les tarifs au comptant pour le transport par camion complet ont baissé la semaine dernière pour les fourgons et les camions frigorifiques.
Les tarifs au comptant pour les chargements complets hors carburant ont diminué d'une semaine à l'autre pour les camions fourgons (-1,2 %) et les camions frigorifiques (-1,3 %), tandis que les tarifs au comptant pour les camions à plateau ont légèrement augmenté (+0,2 %). Malgré des baisses hebdomadaires pour les fourgons et les frigorifiques, les tarifs au comptant en glissement annuel restent nettement plus élevés pour tous les types de remorques, avec une hausse de 33,1 % pour les fourgons, de 31,6 % pour les frigorifiques et de 32,5 % pour les plateaux. Par ailleurs, les tarifs contractuels ont augmenté de 19 % à 22 % en glissement annuel pour tous les types de remorques. De plus, les prix du diesel ont légèrement baissé à 6,29 $ le gallon, ramenant la surcharge carburant moyenne à 85 cents par mile.
La fabrication et la demande des consommateurs sont en croissance, mais font face aux vents contraires de l'inflation
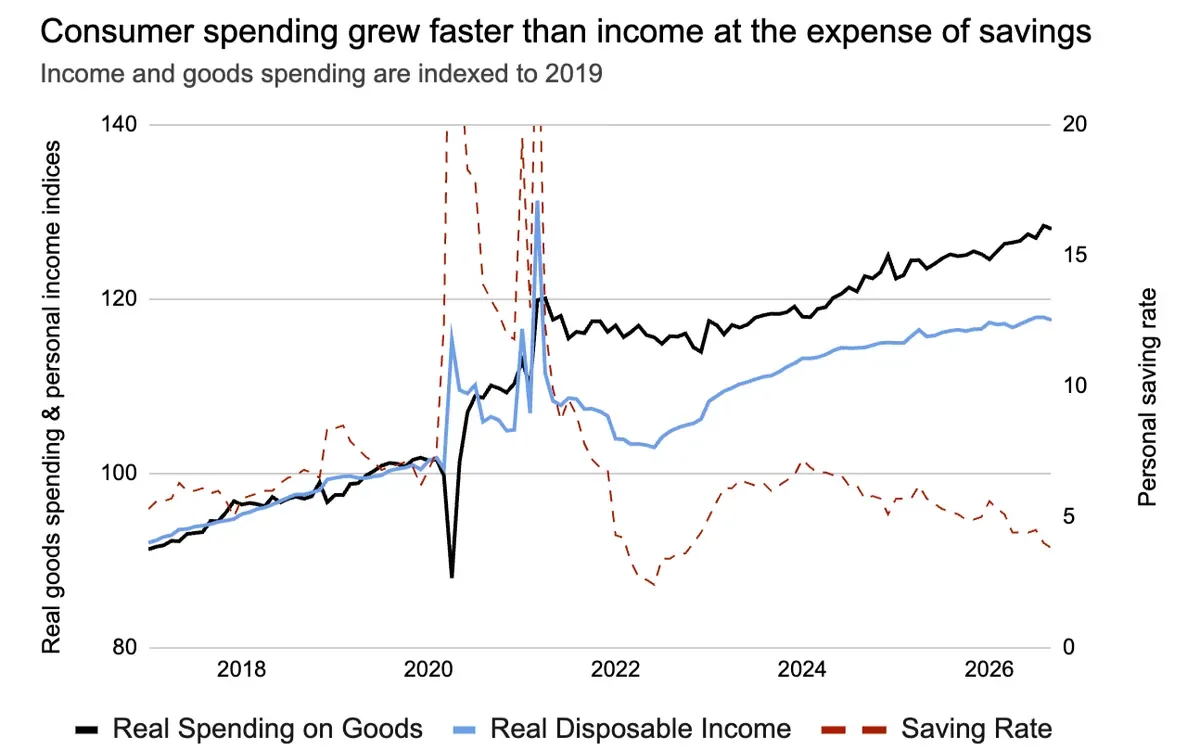
La production manufacturière américaine s'est développée en octobre, l'ISM PMI ayant atteint 55,5, bien au-dessus du seuil d'expansion de 50,0. Toutefois, les pressions sur les prix des intrants persistent, l'indice des prix restant élevé à 75,2, ce qui indique une inflation continue des coûts des intrants. De même, les dépenses réelles en biens ont progressé de 0,8 % en glissement trimestriel au troisième trimestre et de 2,3 % en glissement annuel. Mais avec un revenu disponible réel en hausse de seulement 1,0 % en glissement annuel, les consommateurs puisent dans leur épargne pour financer leurs achats, faisant chuter le taux d'épargne personnel à 3,8 %, son niveau le plus bas depuis octobre 2022.
Attendez-vous à une hausse des tarifs au comptant en cette haute saison
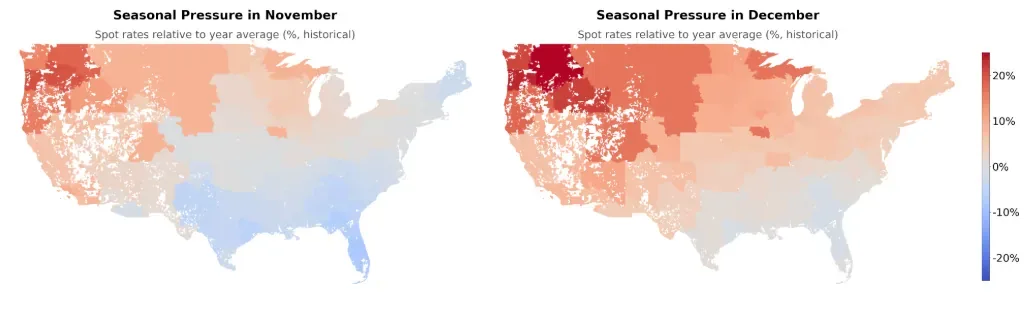
La haute saison commence généralement fin novembre, entraînant un resserrement significatif du marché dans le nord des États-Unis — en particulier dans le Nord-Ouest Pacifique — tandis que le Sud et le Sud-Est restent des exceptions plus calmes. En décembre, les conditions du marché se resserrent davantage, sous l'effet de la demande de pointe, des réductions de capacité liées aux fêtes et des perturbations météorologiques. Cette année, attendez-vous à une forte hausse des tarifs spot, similaire à celle observée dans les semaines précédant le 4 juillet.
Looking for more insights? Download the full report
Stay ahead of market shifts with expert freight intelligence
Volatility demands reliable data. Get proprietary market analysis, economic forecasting, and supply chain insights delivered directly to your inbox. Select the updates that match your planning cadence—from weekly economic commentary to comprehensive quarterly deep dives.